

JULO: Pinjaman & Kredit Online
oleh PT. JULO Teknologi Finansial
4,2
- Keamanan
- 100% Safe
- Kategori
- Keuangan
- Rating
- 4,2
- Harga
- Free
- Unduh
- 10.00M
Aplikasi ini aman, tepercaya, gratis untuk dipasang, dan menawarkan unduhan cepat tanpa risiko atau malware.
Tangkapan Layar
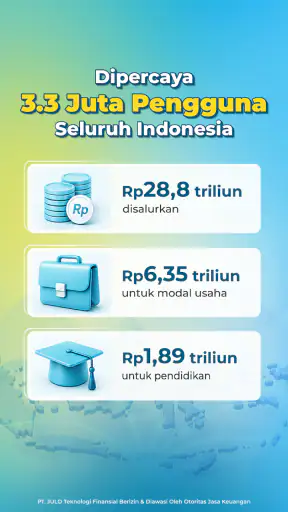
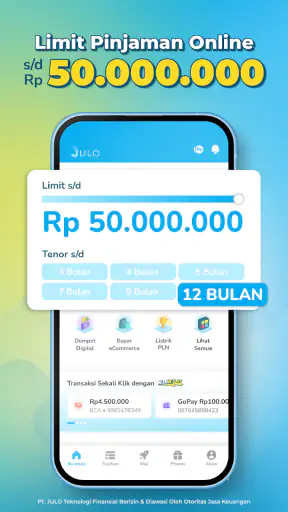
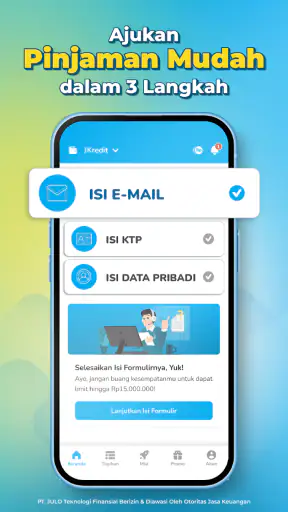
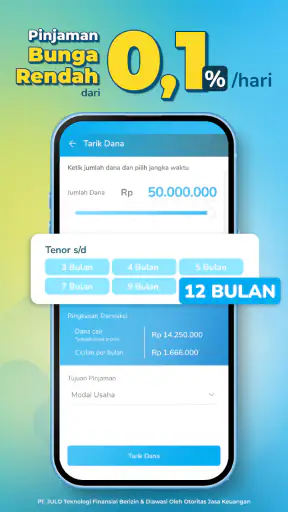
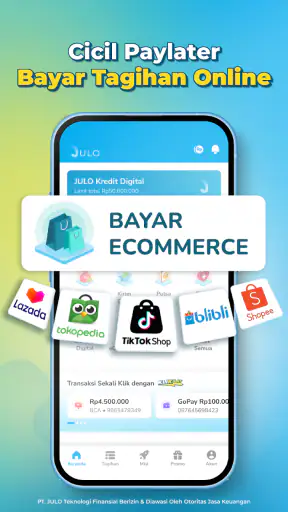
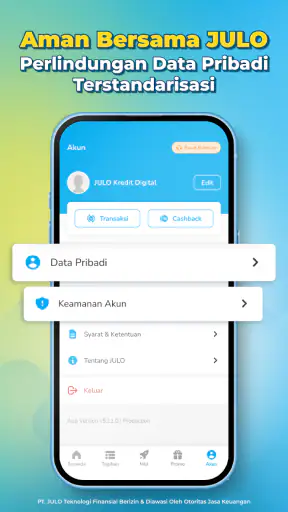
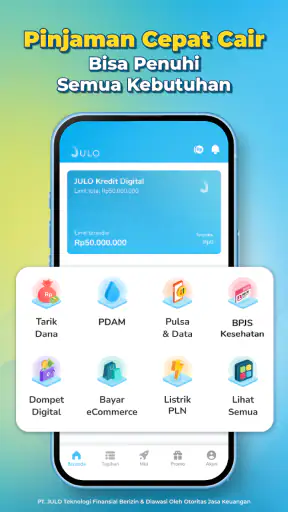
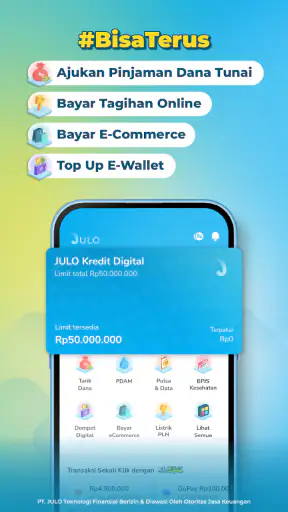
 Analisis oleh Getfullapps
Saya melihat JULO sebagai aplikasi keuangan yang mencoba membuat proses pinjaman dan kredit online terasa lebih praktis dari ponsel. Aplikasi ini dikembangkan oleh PT. JULO Teknologi Finansial dan tersedia gratis, dengan rating usia 3+. Setelah menggunakannya, kesan saya cukup jelas: JULO cocok untuk orang yang membutuhkan jalur pengajuan digital yang ringkas, tetapi tetap menuntut pengguna membaca seluruh ketentuan dengan teliti sebelum mengambil keputusan.
Di kategori keuangan, ukuran keberhasilan aplikasi bukan hanya seberapa cepat halaman terbuka. Yang lebih penting adalah apakah alurnya mudah dipahami, informasi pengajuan tidak membingungkan, dan pengguna bisa menilai kemampuan membayar secara realistis. Di sinilah JULO terasa lebih relevan dibanding sekadar aplikasi pencatat uang, karena fokusnya berada pada akses pinjaman dan kredit online.
Seberapa cepat proses JULO terasa saat digunakan?
JULO dipasarkan sebagai aplikasi pinjaman online berizin OJK dengan proses yang cepat cair dan pendaftaran yang mudah. Dalam pengalaman saya, ekspektasi soal kecepatan perlu ditempatkan secara wajar. Aplikasi dapat membantu memulai proses dari ponsel, tetapi keputusan finansial tidak seharusnya diperlakukan seperti memesan makanan atau mengunduh file. Kecepatan membuka aplikasi dan kecepatan menyelesaikan pengajuan adalah dua hal berbeda.
Bagian yang paling membantu adalah pemusatan proses dalam satu aplikasi. Saya tidak perlu memulai dari percakapan panjang atau berpindah-pindah kanal hanya untuk memahami bahwa saya sedang mengajukan pinjaman. Bagi pengguna yang sudah menyiapkan informasi pribadi dan memahami tujuan pinjamannya, alur digital seperti ini bisa menghemat waktu.
Namun, saya tidak menyarankan membuka JULO dengan anggapan bahwa pencairan pasti langsung terjadi. Pengguna tetap perlu membaca rincian biaya, jumlah pembayaran, jadwal, dan syarat yang tampil selama proses. Kecepatan yang baik tetap harus kalah penting dari kemampuan membayar dengan aman. Jika kebutuhan dana bersifat mendesak tetapi penghasilan bulan depan belum jelas, proses cepat justru bisa membuat keputusan menjadi terlalu terburu-buru.
Skenario yang menurut saya masuk akal adalah ketika seseorang menghadapi kebutuhan rumah tangga yang benar-benar sudah direncanakan, misalnya harus menutup pengeluaran tertentu sebelum pemasukan rutin berikutnya masuk. Dalam situasi seperti itu, JULO dapat menjadi alat untuk mengecek pilihan pembiayaan dari ponsel. Saya tetap akan menghitung cicilan secara manual dan menyisakan ruang untuk kebutuhan tak terduga sebelum menekan tombol pengajuan.
Yang perlu disiapkan sebelum mengajukan
Pengalaman menggunakan aplikasi pinjaman akan lebih lancar jika pengguna tidak mengisinya sambil terburu-buru. Saya menyarankan menyiapkan identitas, nomor ponsel yang aktif, serta gambaran penghasilan dan pengeluaran bulanan. Tujuannya bukan hanya mempercepat pengisian, tetapi juga mencegah kesalahan data yang dapat menghambat proses.
Artikel Berikutnya untuk Dijelajahi

Hill Climb Racing: Menjaga Keseimbangan di Ambang Terbalik

X (Sebelumnya Twitter): Kabar Terbentuk Langsung di Linimasa

Amazon Shopping Paling Berguna Saat Anda Tahu yang Dicari

Di 8 Ball Pool, Komunitas Terbentuk dari Tantangan dan Persaingan

Uber Mengatur Cara Kota Bergerak

Facebook Makin Menyatu dengan Ponsel, tetapi Tetap Menuntut Perhatian
Trik kecil yang cukup berguna adalah menulis terlebih dahulu kebutuhan dana dan batas cicilan yang masih sanggup dibayar. Dengan begitu, saya tidak mudah tergoda mengambil jumlah yang lebih besar hanya karena opsi tersebut tersedia. JULO sebaiknya dipakai sebagai alat untuk mengatur kebutuhan yang terukur, bukan sebagai tambahan uang belanja tanpa rencana.
Pengguna juga mungkin bertanya apakah aplikasi ini cocok untuk kebutuhan jangka panjang. Menurut saya, jawabannya bergantung pada tujuan. Untuk kebutuhan berulang, pinjaman online bukan pengganti dana darurat atau perencanaan anggaran. Jika seseorang terus meminjam untuk membayar pinjaman sebelumnya, masalah utamanya bukan lagi kecepatan aplikasi, melainkan struktur keuangan yang perlu dibenahi.
Memeriksa kebutuhan sebelum memilih jumlah
Sebelum memulai pengajuan, saya akan memisahkan kebutuhan yang tidak bisa ditunda dari keinginan yang masih bisa menunggu. Cara ini membantu menjaga jumlah pinjaman tetap terhubung dengan tujuan awal, bukan dengan batas yang kebetulan ditawarkan. Saya juga akan menghitung biaya keseluruhan dan tanggal pembayaran dalam kalender pribadi agar kewajiban itu terlihat bersama tagihan lain, bukan hanya saat membuka aplikasi.
Jika pengeluaran yang direncanakan berubah setelah pengajuan dimulai, lebih baik berhenti sejenak dan menilai ulang daripada meneruskan karena sudah telanjur mengisi beberapa halaman. Pertanyaan praktisnya sederhana: apakah kebutuhan itu masih ada, apakah jumlahnya masih tepat, dan apakah sumber pembayaran tetap tersedia? Bila salah satu jawabannya belum jelas, menunda adalah pilihan yang masuk akal.
Bagaimana rasanya saat dipakai dalam situasi berat?
Penggunaan paling berat pada aplikasi keuangan biasanya bukan ketika membuka halaman awal, melainkan saat pengguna mengisi data, meninjau penawaran, membaca detail pembayaran, dan kembali ke halaman sebelumnya untuk memastikan tidak ada informasi yang terlewat. Pada momen seperti ini, saya lebih menghargai tampilan yang tenang dan alur yang tidak membuat pengguna merasa dikejar.
JULO terasa paling bermanfaat ketika saya memperlakukannya sebagai proses pemeriksaan, bukan sekadar tombol pencairan. Saya akan membandingkan jumlah dana yang diterima dengan total kewajiban, lalu melihat apakah cicilan masih masuk akal setelah biaya makan, transportasi, tagihan, dan kebutuhan keluarga dihitung. Langkah ini memang tidak bisa dilakukan aplikasi untuk saya, tetapi aplikasi dapat menjadi tempat awal untuk meninjau pilihan tersebut.
Ada trade-off yang perlu dipahami. Kemudahan pengajuan dapat mengurangi hambatan, tetapi hambatan tertentu sebenarnya berguna karena memaksa kita berhenti dan berpikir. Karena itu, saya sengaja memberi jeda sebelum menyetujui apa pun. Jika rincian terasa terlalu rumit atau saya belum memahami kapan dan berapa yang harus dibayar, saya tidak melanjutkan pada saat itu.
Untuk penggunaan berat, kestabilan juga dipengaruhi oleh koneksi internet dan kondisi perangkat. Saya tidak menganggap proses keuangan ideal dilakukan sambil berpindah-pindah jaringan atau ketika baterai hampir habis. Bila aplikasi tertutup di tengah pengisian, saya akan membuka kembali dan memeriksa status terakhir sebelum mengulang langkah. Mengirim pengajuan berulang kali hanya karena halaman tampak berhenti bukan kebiasaan yang aman.
Perbandingan dengan pilihan yang biasa dipakai
Dibandingkan meminjam dari teman atau keluarga, JULO menawarkan jalur yang lebih terstruktur dan tidak bergantung pada percakapan pribadi. Itu bisa terasa nyaman bagi sebagian orang, tetapi konsekuensinya adalah kewajiban formal yang harus dipahami. Dibandingkan kartu kredit, aplikasi ini lebih mudah dijangkau bagi orang yang tidak memakai kartu, tetapi kartu kredit dapat terasa lebih sesuai untuk pengguna yang sudah memiliki limit dan disiplin pembayaran.
Dibandingkan koperasi atau pinjaman bank, JULO memberikan pengalaman yang lebih berpusat pada ponsel. Pilihan tradisional mungkin terasa lebih lambat atau memerlukan proses berbeda, tetapi sebagian orang lebih nyaman berbicara langsung dengan petugas dan memahami dokumen secara tatap muka. Jadi, keunggulan JULO bukan berarti selalu menjadi pilihan terbaik; keunggulannya terutama berada pada akses digital dan kemudahan memulai.
Saya juga tidak akan menyamakan JULO dengan aplikasi dompet digital biasa. Dompet digital membantu pembayaran dan penyimpanan transaksi, sedangkan aplikasi ini berhubungan dengan keputusan meminjam. Jika kebutuhan saya hanya ingin mencatat pengeluaran atau membayar tagihan, saya akan memilih alat yang memang dirancang untuk itu. Menggunakan layanan kredit untuk kebutuhan yang tidak memerlukan kredit justru menambah kewajiban tanpa alasan kuat.
Perbandingan yang adil bukan sekadar mencari proses paling singkat. Saya akan menilai jumlah total yang perlu dibayar, kecocokan tanggal pembayaran dengan pemasukan, dan seberapa nyaman saya memahami syaratnya. Bila pilihan bank atau koperasi memberi struktur yang lebih saya mengerti, walau prosesnya terasa kurang instan, saya bisa memilihnya. Sebaliknya, jika akses jarak jauh adalah prioritas dan saya memahami kewajibannya, jalur digital mungkin lebih praktis.
Stabilitas, pemulihan, dan rasa aman saat digunakan
JULO sudah hadir sejak 8 Desember 2016 dan memiliki basis penggunaan yang besar. Di Google Play, aplikasi ini tercatat telah melewati 10 juta pemasangan, dengan rata-rata rating 4,2 dari sekitar 651 ribu rating dan sekitar 285 ribu ulasan. Angka tersebut memberi gambaran bahwa aplikasi ini bukan layanan yang baru muncul kemarin, walaupun pengalaman setiap pengguna tetap dapat berbeda.
Versi yang saya jadikan acuan adalah 9.31.2. Untuk aplikasi keuangan, pembaruan versi penting karena alur pengajuan dan tampilan dapat berubah. Saya menyarankan menggunakan versi terbaru yang tersedia di toko aplikasi resmi, terutama bila ada masalah pada proses masuk atau halaman tidak tampil sempurna. Saya juga akan menghindari memasang berkas aplikasi dari sumber tidak dikenal karena konteksnya menyangkut data finansial.
Jika aplikasi tidak merespons, langkah pemulihan yang masuk akal adalah memeriksa koneksi, menutup lalu membuka kembali aplikasi, dan memastikan sistem perangkat tidak sedang kehabisan ruang. Setelah itu, saya akan memeriksa apakah pengajuan atau transaksi sebelumnya sudah tercatat sebelum mencoba lagi. Kebiasaan ini penting karena tindakan berulang dapat menimbulkan kebingungan tentang status proses.
Saya tidak menilai kestabilan hanya dari apakah aplikasi bisa dibuka. Aplikasi keuangan harus membuat pengguna yakin bahwa informasi yang ditampilkan adalah informasi terbaru. Karena itu, saya akan membaca ulang status pengajuan, tanggal pembayaran, dan jumlah kewajiban setiap kali kembali ke aplikasi, terutama setelah koneksi terputus atau aplikasi diperbarui.
Untuk pertanyaan tentang keamanan, status sebagai aplikasi pinjaman online berizin OJK menjadi hal yang patut diperhatikan. Meski demikian, label tersebut bukan alasan untuk melewati pemeriksaan pribadi. Saya tetap akan memastikan aplikasi diunduh dari kanal resmi, tidak membagikan kode verifikasi kepada siapa pun, dan tidak menyetujui sesuatu yang belum saya pahami. Perlindungan terbaik tetap gabungan antara layanan resmi dan kebiasaan pengguna yang hati-hati.
Menangani informasi dan pilihan dengan hati-hati
Karena pengajuan pinjaman melibatkan informasi pribadi dan finansial, saya akan mengisi data di tempat yang cukup privat, bukan sambil meminjamkan ponsel atau membiarkan layar terbuka di ruang bersama. Saya juga tidak akan mengirim foto dokumen atau kode masuk melalui percakapan kepada orang yang mengaku membantu proses. Jika ada permintaan yang terasa tidak sesuai dengan langkah di aplikasi, saya akan berhenti dan memastikan konteksnya melalui kanal resmi.
Hal lain yang sering luput adalah kebiasaan menyimpan bukti. Saya lebih memilih mencatat informasi pembayaran yang diperlukan secara aman daripada mengambil tangkapan layar seluruh halaman yang mungkin berisi data sensitif. Saat membutuhkan bantuan, saya akan menjelaskan kendala secara spesifik tanpa membagikan kata sandi atau kode verifikasi. Kebiasaan sederhana ini memberi kendali lebih besar atas data tanpa membuat proses menjadi rumit.
Apakah JULO berat untuk ponsel?
JULO memerlukan minimum OS 9. Bagi pengguna dengan perangkat yang masih mampu menjalankan sistem tersebut, batas ini cukup membantu memperjelas kompatibilitas dasar. Saya tidak akan menyebut aplikasi ini ringan atau berat secara mutlak tanpa mengukur perangkat tertentu, karena performa dipengaruhi usia ponsel, ruang penyimpanan, koneksi, dan aplikasi lain yang berjalan bersamaan.
Pada ponsel lama, masalah yang terasa mungkin bukan hanya waktu buka aplikasi, tetapi juga perpindahan antarhalaman, keyboard yang terlambat muncul, atau aplikasi yang dimuat ulang setelah berpindah sebentar. Untuk mengurangi gangguan, saya akan menutup aplikasi berat lain, memastikan ruang penyimpanan tidak penuh, dan menggunakan koneksi yang stabil saat mengisi data penting.
Pengguna dengan ponsel terbatas sebaiknya tidak melakukan pengajuan ketika sedang berada di area dengan sinyal buruk. Jika proses harus diulang, pengalaman menjadi lebih melelahkan dan risiko salah memahami status meningkat. Saya juga menyarankan mencatat informasi penting yang sudah dilihat, bukan menyimpan tangkapan layar data sensitif secara sembarangan. Catatan umum tentang jadwal dan jumlah kewajiban lebih aman dikelola dengan hati-hati.
Dari sisi konsumsi sumber daya, kebutuhan utama aplikasi ini berlangsung saat proses digital aktif, bukan saat saya hanya memikirkan anggaran. Karena itu, saya akan membuka aplikasi ketika benar-benar siap meninjau pengajuan, bukan membiarkannya terbuka tanpa tujuan. Cara tersebut juga membantu saya tetap fokus dan tidak melakukan keputusan impulsif.
Siapa yang cocok dan siapa yang sebaiknya mencari pilihan lain?
Menurut saya, JULO cocok untuk pengguna yang membutuhkan akses pinjaman melalui ponsel, memahami penghasilan bulanannya, dan bersedia membaca rincian kewajiban sebelum mengajukan. Aplikasi ini juga masuk akal bagi orang yang lebih nyaman mengurus proses secara digital daripada datang ke kantor atau memulai percakapan pribadi dengan orang yang dikenal.
JULO kurang cocok bagi pengguna yang belum memiliki pemasukan cukup stabil, belum tahu kapan dapat membayar, atau sedang memakai pinjaman untuk menutup pinjaman lain. Saya juga tidak menyarankannya bagi orang yang hanya ingin menambah uang untuk pembelian impulsif. Dalam kondisi seperti itu, menunda pembelian atau mencari bantuan perencanaan keuangan biasanya lebih sehat daripada menambah cicilan.
Jika saya sudah memiliki kartu kredit dengan limit yang terkontrol, program cicilan bank yang jelas, atau akses koperasi yang lebih sesuai dengan kemampuan pembayaran, saya akan membandingkan total biaya dan fleksibilitasnya terlebih dahulu. JULO tidak otomatis lebih murah hanya karena prosesnya terasa mudah. Pilihan terbaik adalah yang paling transparan dan paling sesuai dengan arus kas saya.
Satu pertanyaan penting adalah apakah pengguna harus langsung mengambil pinjaman setelah memasang aplikasi. Jawabannya tidak. Saya dapat memakai aplikasi untuk memahami alurnya dan menilai apakah layanan tersebut relevan, tetapi keputusan mengambil kredit sebaiknya dibuat hanya ketika kebutuhan, jumlah, dan sumber pembayaran sudah jelas.
Saat kebutuhan berubah di tengah jalan
Dalam skenario sehari-hari, misalnya ada perbaikan rumah yang tak bisa ditunda dan pemasukan rutin baru akan diterima kemudian, saya akan lebih dulu meminta rincian biaya dan memastikan kebutuhan itu memang mendesak. Setelah itu, saya bisa memakai JULO untuk memeriksa pilihan yang tersedia, lalu membandingkan kewajiban dengan anggaran bulanan. Jika perbaikan ternyata dapat ditunda atau jumlahnya berubah, saya tidak akan meneruskan angka awal hanya karena proses sudah dimulai.
Jika dana dibutuhkan untuk biaya yang tidak terencana, seperti kebutuhan kesehatan keluarga, aplikasi dapat membantu memulai pemeriksaan pembiayaan dari rumah. Namun, saya tetap akan mempertimbangkan pilihan lain yang tersedia dan berbicara dengan keluarga bila itu relevan. Pertanyaan yang perlu dijawab sebelum menyetujui adalah: dari pemasukan mana pembayaran akan diambil, pengeluaran apa yang harus dikurangi, dan apakah rencana itu masih bertahan jika ada kebutuhan mendadak lain?
Situasi seperti ini juga menunjukkan siapa yang sebaiknya tidak memakai layanan kredit. Jika cicilan hanya bisa dibayar dengan mengandalkan pinjaman baru, atau penghasilan tidak cukup untuk kebutuhan pokok, saya akan mencari bantuan anggaran atau pilihan pendanaan lain terlebih dahulu. Kemudahan akses tidak mengubah kemampuan bayar, dan menolak pengajuan untuk sementara bisa menjadi keputusan yang lebih sehat.
Bagi pengguna yang baru pertama kali mengajukan, saya menyarankan membaca setiap halaman dengan tenang dan berhenti saat ada istilah yang belum dipahami. Jangan mengandalkan perkiraan dari pengalaman orang lain karena kebutuhan dan rincian yang tampil pada tiap pengajuan dapat berbeda. Saya akan mengambil keputusan berdasarkan angka dan syarat yang benar-benar muncul di layar saya sendiri.
Putusan saya setelah menilai pengalaman keseluruhan
JULO memberikan pendekatan digital yang praktis untuk pinjaman dan kredit online. Kekuatan utamanya ada pada akses dari ponsel, proses yang terasa lebih terpusat, serta pengalaman yang sudah dikenal oleh banyak pengguna. Pengembangnya, PT. JULO Teknologi Finansial, juga memiliki produk yang telah hadir cukup lama di kategori ini.
Namun, saya tidak akan menilai aplikasi ini hanya dari janji cepat cair. Nilai sebenarnya bagi saya muncul ketika JULO dipakai dengan disiplin: menyiapkan data dengan benar, membaca seluruh rincian, memeriksa kemampuan membayar, dan memastikan status pengajuan setelah gangguan koneksi. Aplikasi dapat menyederhanakan proses, tetapi tidak dapat menghapus risiko dari keputusan meminjam.
Secara performa, saya menilainya memadai untuk kebutuhan utama selama perangkat memenuhi minimum OS 9 dan koneksi cukup stabil. Pada ponsel lama atau jaringan yang tidak konsisten, pengguna perlu memberi waktu lebih banyak dan tidak mengulangi tindakan secara membabi buta. Pemulihan setelah aplikasi tertutup juga sebaiknya dilakukan dengan memeriksa status, bukan langsung memulai pengajuan baru.
Kesimpulan saya: JULO layak dipertimbangkan sebagai alat pengajuan kredit digital, bukan sebagai jalan pintas untuk mengatasi kebiasaan belanja atau arus kas yang berantakan. Jika Anda memiliki kebutuhan yang jelas dan rencana pembayaran yang realistis, aplikasi ini bisa terasa membantu. Jika belum, saya justru menyarankan menunda pengajuan dan membandingkan alternatif yang lebih sesuai daripada terpikat oleh kemudahan prosesnya.
Kelebihan
- Pengajuan pinjaman dapat dilakukan langsung melalui aplikasi.
- Tersedia pilihan tenor yang membantu menyesuaikan cicilan.
- Status pengajuan dan pembayaran mudah dipantau secara berkala.
- Mendukung pembayaran tagihan melalui satu aplikasi.
- Informasi transaksi tersimpan rapi dan mudah ditemukan.
Kekurangan
- Persetujuan pinjaman tidak selalu diberikan kepada semua pengguna.
- Bunga dan biaya layanan dapat meningkatkan total pengembalian.
- Keterlambatan pembayaran berisiko menimbulkan denda tambahan.
- Limit kredit bergantung pada penilaian dan riwayat pengguna.
- Membutuhkan akses data pribadi untuk proses verifikasi akun.
FAQ untuk JULO: Pinjaman & Kredit Online
Apa itu JULO: Pinjaman & Kredit Online?
JULO adalah aplikasi layanan finansial digital yang menawarkan fasilitas pinjaman online dan kredit kepada pengguna yang memenuhi persyaratan. Melalui aplikasi, pengguna dapat mengajukan pinjaman, memeriksa status pengajuan, melihat jadwal pembayaran, serta mengelola transaksi dari ponsel. Sebelum mendaftar, pastikan Anda memahami biaya, tenor, jumlah angsuran, dan ketentuan layanan yang berlaku.
Apakah JULO aman dan legal digunakan di Indonesia?
Keamanan dan legalitas merupakan hal penting sebelum menggunakan layanan pinjaman online. JULO dikenal sebagai platform fintech lending yang beroperasi dengan ketentuan regulator terkait, tetapi status perizinan dapat berubah sehingga sebaiknya diperiksa kembali melalui situs resmi OJK atau kanal resmi JULO. Jangan pernah memberikan kode OTP, PIN, atau kata sandi kepada pihak lain yang mengaku sebagai petugas.
Apa saja syarat mengajukan pinjaman melalui JULO?
Persyaratan dapat berbeda berdasarkan profil dan produk yang tersedia, tetapi umumnya pengguna harus merupakan warga negara Indonesia, memenuhi batas usia yang ditentukan, memiliki identitas resmi, nomor ponsel aktif, serta rekening atau metode pencairan yang didukung. JULO juga dapat meminta informasi pekerjaan dan penghasilan untuk menilai kemampuan pembayaran. Persetujuan tidak otomatis diberikan kepada semua pemohon.
Berapa biaya, bunga, dan tenor pinjaman di JULO?
Biaya pinjaman, bunga, biaya layanan, dan pilihan tenor dapat berbeda untuk setiap pengguna maupun produk yang ditawarkan. Karena itu, jangan hanya melihat jumlah dana yang diterima. Periksa simulasi pembayaran di aplikasi, termasuk total pengembalian, tanggal jatuh tempo, denda keterlambatan, dan potongan biaya sebelum menyetujui perjanjian. Informasi yang ditampilkan pada aplikasi sebaiknya dibaca secara menyeluruh.
Apa yang terjadi jika terlambat membayar cicilan JULO?
Keterlambatan pembayaran dapat menimbulkan denda atau biaya tambahan sesuai perjanjian, memengaruhi riwayat kredit, dan menyebabkan proses penagihan melalui saluran resmi. Jika mengalami kesulitan membayar, segera hubungi layanan pelanggan JULO melalui kontak yang tercantum di aplikasi atau situs resminya. Hindari meminjam dari layanan lain untuk menutup cicilan tanpa menghitung kemampuan finansial secara realistis.

JULO: Pinjaman & Kredit Online
Situs ini menyediakan informasi independen tentang aplikasi pihak ketiga dan tidak berafiliasi dengan, atau dimiliki, dikembangkan, maupun didistribusikan oleh, pemilik atau pengembang aplikasi apa pun yang ditampilkan di sini. Nama aplikasi, logo, dan merek dagang adalah milik masing-masing pemiliknya. Detail developer disediakan sebagai referensi; silakan hubungi developer secara langsung melalui info@julo.co.id, kunjungi https://www.julo.co.id, atau baca https://www.julo.co.id/privacy-policy mereka.










